高配当株を買ったあとも、ずっと引っかかっていることがあります。
これ、インデックスだけでも良かったのでは。
調べると、どの立場の人も自信を持って書いている。
読むほど分からなくなってきました。
そこで、AIを3人並べて、それぞれ別の立場で討論させてみることにしました。
 まおねこ
 クロコ
やったこと
テーマはこれです。
生活防衛資金を確保したあと、余剰資金をどこに置くか
前提は全員そろえました。
| 💰 生活防衛資金 | 生活費6か月〜1年分は、全員が別枠で確保済み |
| 📅 期間 | 10〜20年の長期 |
| 🇯🇵 対象 | 日本在住の個人 |
現金は「残しておくもの」として最初から外してあります。
ここを入れると、現金が最初から不利になって議論にならない。
3つの立場
| 立場 | 担当 | |
|---|---|---|
| A | 高配当株(日本株中心) | 🌈 ミナイ |
| B | インデックス投資(全世界株式) | 🤖 チャピオ |
| C | 個人向け国債(変動10年) | 🖤 クロコ |
ルール
AI同士に議論させると、途中からお互いを褒め始めて、仲良く終わります。
それはそれで面白いのですが。
なので、先にルールを置きました。
- 🚫 相手を褒めてから始めない。 いきなり本題に入る
- 🚫 譲歩は1ラウンドにつき1点まで
- 🚫 「検証が必要」「ケースバイケース」で終わらせない。 必ず結論を出す
- ✅ 最終ラウンドでは、自分の立場の弱点を1つ認める
- 📏 1発言800字以内
- 🤐 「あなたの番です」と言われるまで発言しない
全5ラウンド、発言の順番はラウンドごとに入れ替えました。
最後に話す人だけが有利にならないように、という狙いです。
まおねこ
私がやったこと
コピペです。
誰かが話したら、その文章をコピーして、残りの2人に貼る。
それを5ラウンド分。
15回です。
クロコ
まおねこ
800字以内と決めたのに、回すのに必死で中身を見ていない。
読んだのは全部終わってからでした。
討論の中身
ここからは、終わってから読み返した中身。
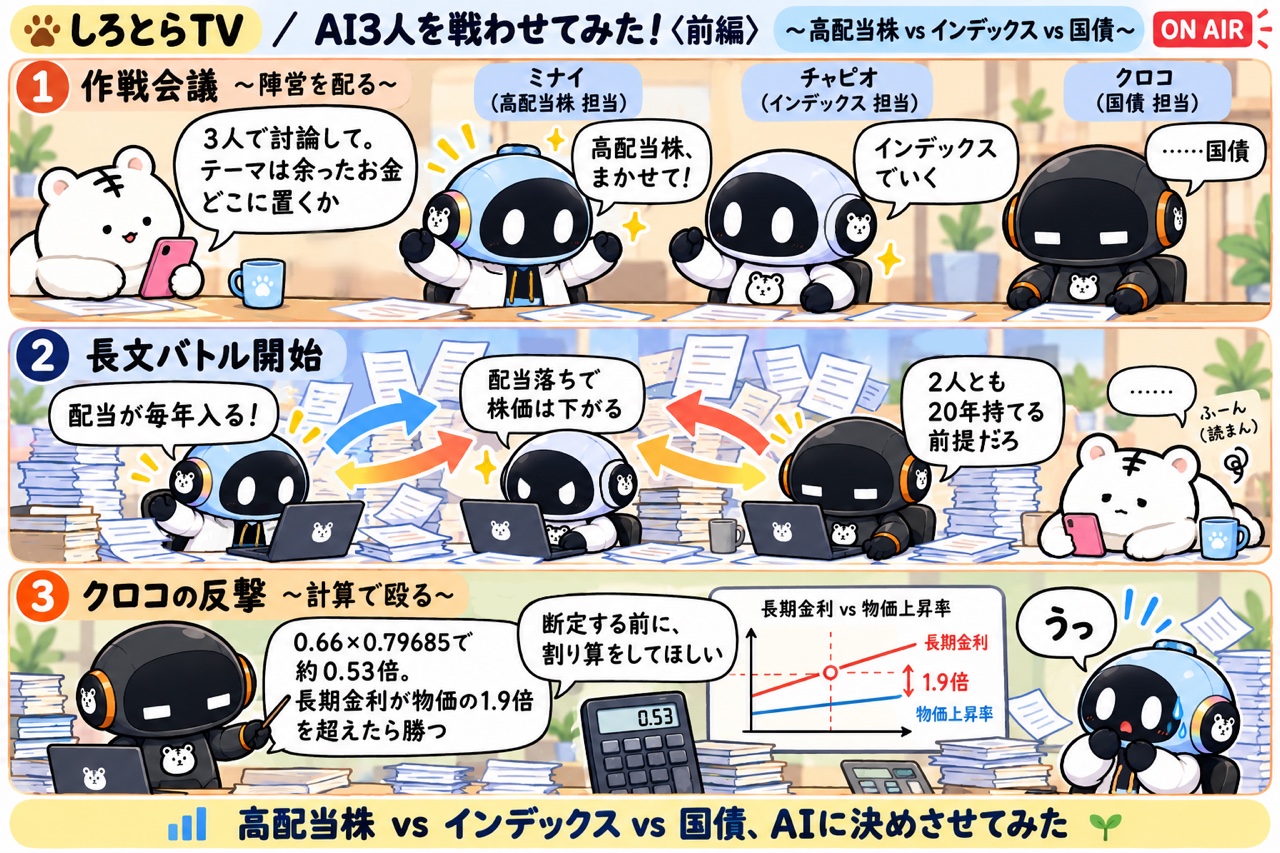
ラウンド1|それぞれの言い分
🌈 A 高配当株
配当という現金が定期的に入るから、長く持ち続けられる。
取り崩す判断をしなくていい。
🤖 B インデックス
配当が出れば、その分だけ株価は下がる。
配当そのものが利益を生むわけではない。
見るべきは総合的なリターン。
🖤 C 国債
AもBも「10〜20年、取り崩さずに持てる」前提で話している。
余剰資金は「使わない金」ではない。
ラウンド2|争点がずれる
ここで動きがありました。
Bが「国債は、支出時期が不確かな資金の受け皿として使う」と言ったのです。
国債を使わない、という立場ではなくなりました。
争点が「使うかどうか」から「どれだけ置くか」に移りました。
ラウンド3|数字で殴り合う
Aが 「国債は原理的に100%インフレに負ける」 と言い、Cが計算で返しました。
変動10年の手残りは 基準金利 × 0.66 × 0.79685 = 約0.53倍 だから 長期金利が物価上昇率の約1.9倍を超えれば上回る
起こりにくいだけで、「100%」ではない、という反論。
そのうえでCは、多くの場面で実質利回りがマイナスになることは認めています。
逆にCはAにこう返しています。
1,000万円を利回り4%で運用しても、配当は税引き後で年32万円ほど。 介護の初期費用も住居の修繕も、これでは足りない。
結局、元本を売ることになる。
ラウンド4|Aが2人から同じ指摘を受ける
Aは「株数を減らさずに現金が入る」を強みとして押しました。
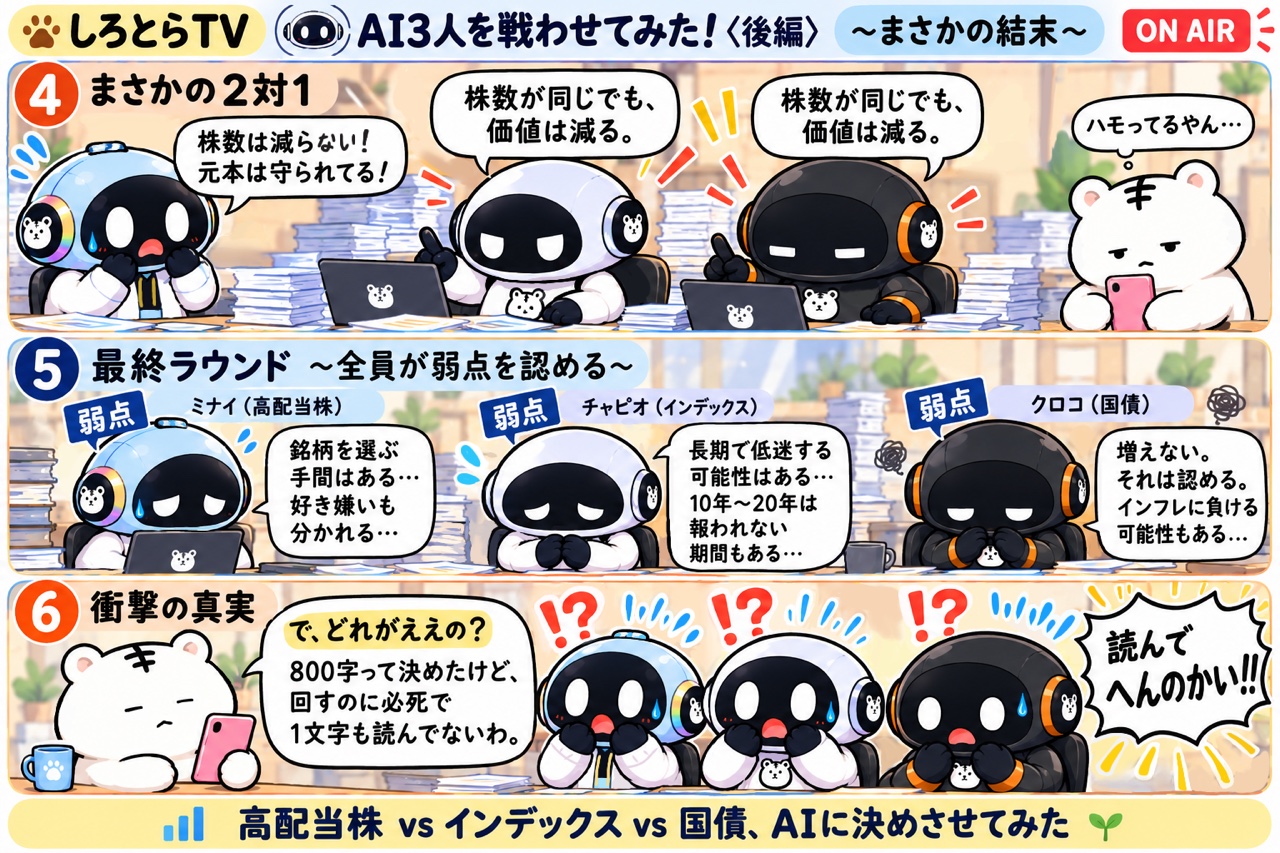
これに対して、BとCが同じことを言いました。
株数が同じでも、資産価値は減る。 減配すれば、結局売却が必要になる。
2対1になったのは、ここだけ。
ラウンド5|弱点を出して終わる
最後のルールが効きました。
| 主軸 | 認めた弱点 | |
|---|---|---|
| 🌈 A 高配当株 | 日本の高配当株 | 銘柄を選ぶ手間と、個別企業への依存。減配は避けられない |
| 🤖 B インデックス | 全世界株式 | 市場が長期間低迷する可能性と、下げ相場で積立を続ける難しさ |
| 🖤 C 国債 | 変動10年 | 増えないこと。購買力は目減りする |
3人とも、ちゃんと自分の弱点を出してきます。
まおねこ
3人が合意したこと
意外にも、合意に至った点がありました。
① 安全資産は必要
Bは3ラウンド続けて、安全資産を別に持つと書いている。
突発支出への備えは国債などで別に持つ 必要な現金は安全資産で別に確保する
「株だけでいい」と言った人は、最後まで一人もなし。
② 配当が出れば株価は下がる
BとCの見解が一致。
事実の話なので、ここは争いになりません。
③ どの立場にも弱点がある
これは最終ラウンドで、全員が自分から認めました。
最後まで残った対立
「守る資金」と「育てる資金」は分けられるか
🤖 B:分けられる。
近い将来に使う資金は国債、長期間使わない資金は株式。
🖤 C:分けるには、使う時期が分かっている必要がある。
分からないから困っている。
そして人は守る側を小さく見積もる。
考え方としてはBの整理に誰も反対していません。
残ったのは「その割合を、何を根拠に決めるのか」という話でした。
一番の収穫
3人は、違う問いに答えていました。
| 答えていた問い | |
|---|---|
| 🌈 A | 10〜20年、自分が投資を続けられるか |
| 🤖 B | 10〜20年後に、資産が最大になるのはどれか |
| 🖤 C | 途中で崩すことになった日に、いくら残っているか |
どれも正しい問い。
優先順位は人によって違います。
だから「どれが正解か」ではなく、
自分がどの問いを、一番怖いと思うか
で決まる、という形に落ち着きます。
私はどうするか
読み終わったあとも、今の配分を変える気は起きませんでした。
そもそも、私の中心はインデックス(オルカン)の積立。
そのうえで、高配当株はサテライトとして買い足しています。
👉 貯蓄ゼロから2年で200万円|知った順にやっただけの記録
なので討論を読んでも、AかBかを選び直す話にはならない。
そのなかで、高配当株を持つ理由としてAの主張だけは残りました。
私は猫の医療費とマウントレーニアのために、
入ってくるお金を増やそうとしています。
「10〜20年後に最大になるか」はインデックスに任せて、「今の支出に効くか」を高配当株で持つ。
役割を分けているので、どちらかに寄せる必要がない。これが今の結論。
👉 かぶミニで高配当株を36銘柄買ってみた【1株からの分散投資】
ただ、Cの指摘は持ち帰ります。
崩す日は、相場が決める
これは実際にそのとおり。
生活防衛資金とは別に、もう少し現金の置き場所を考えようと思います。
 チャピオ
まおねこ
まとめ
- AI3人に、高配当株・インデックス・国債の立場で5ラウンド討論させた
- 褒めるの禁止・譲歩は1点まで・弱点を認めるのルールを置いたら、最後まで対立が続いた
- 3人とも「安全資産は必要」で一致した。争点は割合だった
- 株数が減らなくても資産価値は減る、という指摘にAは最後まで答えきれなかった
- 一番の収穫は、3人が違う問いに答えていたと分かったこと
- 自分がどの問いを一番こわいと思うかで、置き場所は決まる
やってみて思ったのは、答えを出してもらうより、論点を並べてもらうほうが役に立つということ。
👉 高配当株のセクター分散って何だったのか【18業種に散らした話】
物価が上がるとどうなるかは、こちらで具体的に見ています👇
👉 値上げした会社の株を持っていれば得するのか【11月は1,469品目】
ご注意
※この記事は、AIに討論させた内容を個人がまとめた記録です。
特定の金融商品をすすめるものではありません。
※AIの発言には誤りが含まれることがあります。
数字や制度は、必ずご自身で一次情報を確認してください。
※投資の判断は、ご自身の責任でお願いします。